Em 11 de novembro de 2026, foi apresentado na Câmara dos Deputados o Projeto de Lei Complementar nº 297/2026 (“PLP 297”), de autoria do Deputado Merlong Solano, que institui o Imposto sobre Grandes Fortunas (“IGF”). Previsto no art. 153, inciso VII, da Constituição Federal desde 1988, o IGF nunca foi regulamentado.
Para o investidor brasileiro com patrimônio no exterior, a proposta merece atenção especial: o texto alcança a totalidade dos bens e direitos do contribuinte domiciliado no Brasil e soma-se às regras de tributação de offshores, fundos e trusts trazidas pela Lei nº 14.754/2023.
Neste artigo iremos abordar os principais pontos do PLP 297, sendo eles: (i) O que é o IGF e quem estaria sujeito ao imposto? (ii) Como seria calculado o patrimônio, inclusive os bens no exterior? (iii) Como o IGF se relaciona com a Lei nº 14.754/2023 e com a Lei nº 15.270/2025? (iv) Falsas crenças sobre o IGF.
1. O que é o IGF e quem estaria sujeito ao imposto?
Fato gerador: O IGF incidiria sobre a propriedade de bens e direitos cujo valor conjunto ultrapasse R$ 15.000.000,00 (quinze milhões de reais), apurado em 1º de janeiro de cada ano. Ou seja, não se trata de um imposto sobre renda ou sobre transmissão, mas sobre o estoque de patrimônio detido pelo contribuinte naquela data, descontadas as dívidas e os ônus reais.
Contribuintes: Nos termos do art. 4º do PLP 297, seriam contribuintes do IGF:
- As pessoas físicas domiciliadas no Brasil;
- As pessoas físicas residentes no exterior, em relação aos bens e direitos localizados no Brasil;
- O espólio, em relação às pessoas e aos bens acima.
A distinção é relevante, pois, para o residente no exterior, apenas o patrimônio situado no Brasil seria alcançado. Por outro lado, para o domiciliado no Brasil, o texto não traz qualquer limitação territorial, o que, na leitura mais conservadora, significa que bens e direitos no exterior também compõem a base de cálculo.
Patrimônio familiar: O parágrafo único do art. 3º determina que também compõem o patrimônio do contribuinte os bens e direitos do cônjuge e dos filhos menores ou incapazes, quando o contribuinte detiver a sua administração legal. Em contrapartida, nas situações de copropriedade, inclusive na sociedade conjugal, a apuração seria individual, conforme a fração ideal de cada titular (art. 5º, § 1º). A convivência entre essas duas regras deverá ser esclarecida na regulamentação.
2. Como seria calculado o patrimônio, inclusive os bens no exterior?
O art. 3º do PLP 297 estabelece critérios de avaliação conforme a natureza de cada bem ou direito:
- Quotas ou ações negociadas em bolsa: cotação de fechamento do último dia útil do exercício anterior;
- Quotas ou ações não negociadas: valor de mercado dos bens que compõem o patrimônio líquido da empresa, acrescido do valor de mercado do fundo de comércio;
- Joias, metais preciosos, obras de arte e outros bens móveis: avaliação periódica;
- Bens imóveis: valor de referência apurado na forma do art. 256 da Lei Complementar nº 214/2025;
- Demais bens e direitos: valor de mercado em 1º de janeiro.
Empresas offshore: O segundo critério é o que mais impacta o investidor internacional. As quotas de uma offshore não seriam avaliadas pelo custo de aquisição declarado na DIRPF, mas pelo valor de mercado dos ativos detidos pela empresa, como aplicações financeiras, imóveis e participações por exemplo, acrescido do fundo de comércio (para empresas operacionais). Na prática, isso pode exigir a realização de um valuation anual da estrutura.
Imóveis no exterior: O valor de referência da LC 214/2025 foi pensado para imóveis situados no Brasil, a partir de cadastros nacionais. O texto não esclarece como seriam avaliados imóveis localizados fora do país, ponto que deverá ser definido em eventual regulamentação.
Alíquotas: O IGF seria calculado conforme as faixas progressivas abaixo, com valores corrigidos a cada dois anos pelo IPCA:
- De R$ 15.000.000,00 a R$ 29.999.999,99: alíquota de 0,7%, sem parcela a deduzir;
- De R$ 30.000.000,00 a R$ 69.999.999,99: alíquota de 1%, parcela a deduzir de R$ 90.000,00;
- De R$ 70.000.000,00 a R$ 199.999.999,99: alíquota de 2%, parcela a deduzir de R$ 700.000,00;
- Acima de R$ 200.000.000,00: alíquota de 3%, parcela a deduzir de R$ 2.000.000,00.
É importante destacar ainda que não há faixa isenta dentro da base: um patrimônio de R$ 14.999.999,99 não paga IGF, enquanto um patrimônio de R$ 15.000.000,00 pagaria R$ 105.000,00.
Deduções: Poderiam ser deduzidos do IGF devido apenas o ITR, o IPVA e o IPTU pagos no exercício anterior, relativos a bens incluídos na apuração. O texto não prevê a dedução de tributos sobre a propriedade pagos no exterior, como o property tax de imóveis nos EUA.
O imposto seria recolhido até o último dia útil de maio de cada ano, e a arrecadação destinada ao Fundo de Combate e Erradicação da Pobreza.
2.1 – Exemplo prático de apuração
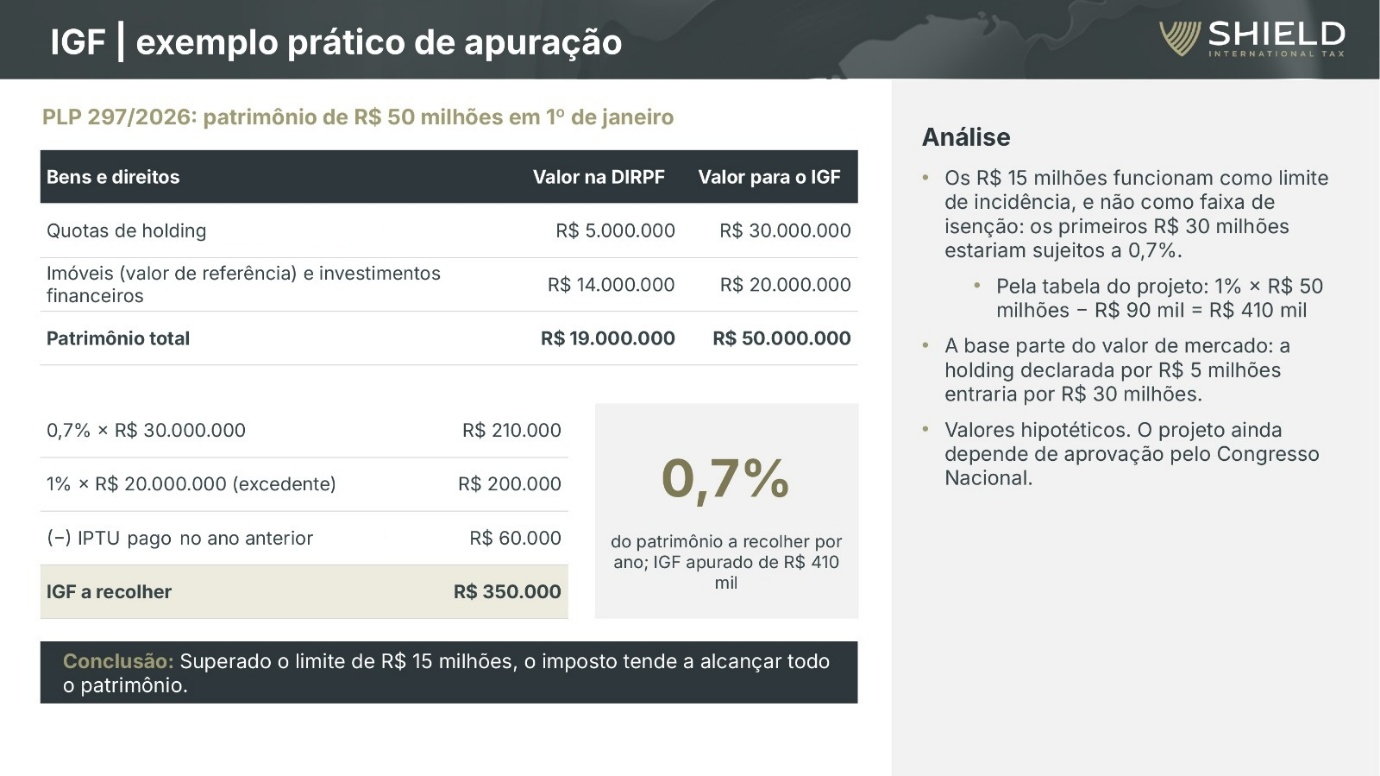
Para ilustrar os efeitos do PLP nº 297/2026, consideramos um contribuinte domiciliado no Brasil, sem dívidas, titular de quotas de uma holding, de imóveis e de investimentos financeiros.
Na declaração de imposto de renda, esse patrimônio soma R$ 19 milhões, uma vez que as quotas da holding constam pelo custo de aquisição de R$ 5 milhões. Para fins do IGF, a holding seria avaliada a valor de mercado, de R$ 30 milhões, e os imóveis, pelo valor de referência, o que elevaria a base de cálculo para R$ 50 milhões.
Sobre essa base, os primeiros R$ 30 milhões estariam sujeitos à alíquota de 0,7% (R$ 210 mil) e os R$ 20 milhões excedentes, à alíquota de 1% (R$ 200 mil), totalizando IGF de R$ 410 mil. Deduzidos R$ 60 mil de IPTU pago no ano anterior, o valor a recolher seria de R$ 350 mil, equivalente a 0,7% do patrimônio ao ano.
3. Como o IGF se relaciona com a Lei nº 14.754/2023 e com a Lei nº 15.270/2025?
A Lei nº 14.754/2023 atualizou as regras de tributação de fundos de investimento no país e dos rendimentos obtidos por pessoas físicas em aplicações financeiras, entidades controladas e estruturas fiduciárias no exterior. A Lei nº 15.270/2025, por sua vez, instituiu a tributação mínima anual de até 10% para rendas superiores a R$ 600 mil.
Ambas as leis alcançam a renda, isto é, os rendimentos e lucros gerados pelo patrimônio. O IGF, por outro lado, alcançaria o patrimônio em si, independentemente de ter gerado renda no período. Na prática, um mesmo ativo no exterior poderia ser tributado pelo Imposto de Renda sobre os seus rendimentos, conforme a Lei nº 14.754/2023, e pelo IGF sobre o seu valor de mercado.
Para o investidor com estrutura internacional, isso reforça a importância de uma declaração consistente e de uma documentação de suporte organizada: os valores informados na DIRPF tendem a ser o ponto de partida de eventual fiscalização do novo imposto.
4. Falsas crenças sobre o IGF
I – Bens mantidos no exterior ficam fora do IGF.
Essa informação não é verdadeira para quem é domiciliado no Brasil. A limitação aos bens situados no país se aplica apenas aos residentes no exterior (art. 4º, inciso II). Para o residente fiscal brasileiro, o texto não faz distinção quanto à localização dos bens e direitos.
II – Manter os investimentos dentro de uma offshore reduz a base de cálculo do IGF.
A utilização de uma empresa no exterior não altera, por si só, o valor do patrimônio a ser declarado. As quotas seriam avaliadas pelo valor de mercado dos bens que compõem o patrimônio líquido da empresa, acrescido do fundo de comércio (para empresas operacionais) e não pelo capital social ou pelo custo histórico informado na DIRPF.
III – Capitalizar a offshore por meio de empréstimo reduz o patrimônio tributável.
É certo que o PLP 297 permite descontar as dívidas do contribuinte na apuração do patrimônio. Porém, no empréstimo do sócio à própria empresa, o valor emprestado é um crédito a receber no nível da pessoa física. Ou seja, na hipótese de uma offshore com US$ 400.000,00 de capital social e US$ 600.000,00 de empréstimo do sócio, ainda que o empréstimo reduza o patrimônio líquido da empresa, o investidor manteria em seu patrimônio pessoal US$ 1.000.000,00, base para o cálculo do IGF.
IV – O IGF já está em vigor.
O PLP 297 é, por ora, apenas uma proposta. Por se tratar de lei complementar, depende de aprovação por maioria absoluta nas duas Casas do Congresso Nacional e de sanção presidencial, e o texto ainda pode sofrer alterações relevantes durante a tramitação. Caso aprovado, entraria em vigor em 1º de janeiro do ano seguinte ao de sua publicação.
Próximos passos
Recém-apresentado, o PLP 297 ainda está no início de sua tramitação na Câmara dos Deputados. Seguiremos acompanhando a tramitação e eventuais alterações no texto, especialmente quanto à avaliação de quotas de empresas no exterior, aos critérios para imóveis situados fora do país e ao tratamento de estruturas fiduciárias, como os trusts, que o texto não aborda expressamente.
Enquanto isso, é recomendável que o investidor com patrimônio relevante no exterior revise a sua estrutura e tenha clareza sobre o valor de mercado de seus ativos, para estar preparado caso a proposta avance.
Nós, da Shield International Tax, estamos à disposição para eventuais questionamentos.
Shield International Tax – Racionalizamos impostos globais e preservamos seu patrimônio no exterior por gerações
Invista no exterior de forma adequada, aplicando estratégias de racionalização tributária e sucessória, respeitando simultaneamente as legislações e os enquadramentos fiscais dos países de residência e de localização de seus investimentos.
Desenhamos e implementamos estratégias de racionalização tributária e planejamento sucessório e gerimos as suas obrigações fiscais e sucessórias, cuidando de seus impostos globais e garantindo os direitos dos seus herdeiros.
Fonte
Projeto de Lei Complementar nº 297/2026 – Câmara dos Deputados